Kirjanpitoautomaatti
Blogi kirjanpidosta, yrittäjyydestä ja verotuksesta
Kirjanpitoautomaatti on pienyrittäjille suunnattu blogi, jossa käsitellään selkokielellä kirjanpidollisia kysymyksiä. Ei virastosuomea tai monimutkaisia excel-taulukoita.
Tervetuloa lukemaan ja kommentoimaan!
Ksenia Alund, KTM
ksenia@pk-economics.fi
8.9.2016
- Tilitoimistopalvelun hinta – mitä kirjanpito oikeasti maksaa?
- Kirjanpitäjän vaihto kesken tilikauden – onnistuuko se?
- Kirjanpito startupille – mitä ottaa huomioon?
- Pienhankinta 1 200 € – vähennetäänkö heti vai poistoina?
- Toiminimen verotus – mitä uuden yrittäjän on hyvä tietää?
- Tipit – ovatko ne verotuksessa vähennyskelpoisia?
- Osakaslaina – pieni sana, suuri vastuu
- Joululahjat työntekijöille – milloin lahja on verovapaa?
- Työsuhdeauto vai oma auto? – Näin teet fiksun päätöksen
- Voiko yrittäjä laittaa hammashoidon kulut työterveyshuollon piikkiin?
- Pikkujoulusesonki– muista nämä verosäännöt
- Mitä pienyrittäjä voi tehdä, kun liikevaihto romahtaa?
- Taksi ja kirjanpito
- Tulorekisteri tulee – Mitä pienyrittäjän tulee tietää? Osa 2/2
- Tulorekisteri tulee – mitä pienyrittäjän tulee tietää? Osa 1/2
Tilitoimistopalvelun hinta – mitä kirjanpito oikeasti maksaa?
17.10. 2026
Paljonko tilitoimistopalvelun käyttö maksaa?
Tämä on varmasti yksi yleisimmistä kysymyksistä, joita tilitoimistolta kysytään.
Ja tylsä vastaus kuuluu: riippuu. 🤓
Yhden pienen yrityksen kirjanpito voi maksaa sata euroa kuukaudessa. Toisen yrityksen taloushallintoon kuluu helposti useita satoja tai jopa tuhansia euroja kuukaudessa.
Molemmat hinnat voivat olla aivan oikeita.
Oleellisempi kysymys onkin: mitä sillä hinnalla saa ja kuinka paljon työtä yrityksen taloushallinto oikeasti vaatii?
Mikä vaikuttaa palvelun hintaan?
Ensimmäisenä mieleen tulee yleensä tositteiden määrä.
Ja kyllä – sillä on merkitystä.
Jos yrityksellä on viisi ostolaskua kuukaudessa, kirjanpidon työmäärä on yleensä aivan erilainen kuin yrityksellä, jolla on 200 ostolaskua, useita pankkitilejä, luottokortteja, palkkoja ja kansainvälistä liiketoimintaa.
Mutta tositteiden määrä ei kerro kaikkea.
Tilitoimiston työmäärään vaikuttavat esimerkiksi:
- myynti- ja ostolaskujen määrä
- pankkitilien ja maksutapahtumien määrä
- palkansaajien määrä
- käteis- ja korttitapahtumat
- matkakulut ja kulukorvaukset
- kansainvälinen kauppa
- ALV-käsittelyn monimutkaisuus
- raportoinnin tarve
- käytössä oleva taloushallinto-ohjelmisto
- aineiston laatu ja se, kuinka järjestelmällisesti se toimitetaan.
Ja sitten on yksi asia, joka helposti unohtuu:
selvittelytyö.
Jos tositteesta ei käy ilmi, mitä on ostettu, kuitteja puuttuu, maksuille ei löydy laskuja tai yksityisiä ja yrityksen kuluja on maksettu iloisesti ristiin rastiin, kirjanpitäjän työaikaa kuluu niiden selvittämiseen.
Ja työaika maksaa.
Kiinteä kuukausihinta vai tuntiveloitus?
Vuonna 2026 tilitoimistot käyttävät paljon sekä kiinteää kuukausihinnoittelua että tuntiveloitusta. Lisäksi käytössä on erilaisia yhdistelmämalleja.
Kiinteän hinnan etu asiakkaalle on ennakoitavuus.
Tiedät suurin piirtein etukäteen, mitä taloushallinto maksaa kuukaudessa.
Mutta kannattaa tarkistaa tarkasti, mitä pakettiin kuuluu.
Sisältyykö hintaan kirjanpito? ALV-ilmoitus? Myynti- ja ostoreskontra? Palkanlaskenta? Kuukausiraportointi? Neuvonta? Tilinpäätös ja veroilmoitus?
Entä mitä tapahtuu, jos tositteiden määrä kasvaa?
Tuntiveloitus puolestaan voi olla hyvinkin järkevä vaihtoehto silloin, kun työmäärä vaihtelee tai yrityksen toiminta on vielä pientä.
Maksat tehdystä työstä.
Toisaalta kuukausittaisen laskun suuruutta on vaikeampi ennakoida.
Kumpikaan hinnoittelutapa ei siis automaattisesti ole parempi. Ratkaisevaa on yrityksen tilanne.
Halpa kirjanpito ei välttämättä ole halpa
Sanotaan, että tilitoimisto A maksaa 100 euroa kuukaudessa ja tilitoimisto B 250 euroa.
Ensimmäinen näyttää tietenkin halvemmalta.
Mutta mitä tapahtuu, jos ensimmäisessä hinnassa käytännössä kirjataan tositteet ja tehdään ALV-ilmoitus, kun taas toisessa seurataan samalla tasetta, tarkistetaan poikkeamia, kommentoidaan kuukausiraporttia ja vastataan yrittäjän kysymyksiin?
Kyse ei enää ole samasta palvelusta.
Ja vielä tärkeämpää:
Mitä maksaa kirjanpidon virhe?
Entä väärin käsitelty ALV? Unohtunut vähennys? Myöhästynyt ilmoitus? Tai se, ettei yrittäjä huomaa ajoissa yrityksen kassatilanteen heikkenemistä?
Tilitoimiston hinnassa kannattaa siis verrata muutakin kuin viimeistä euromäärää.
Ohjelmistokin maksaa
Sähköinen taloushallinto ei tarkoita sitä, että ohjelmisto olisi ilmainen.
Procountorin, Fennoan, Netvisorin ja muiden taloushallintojärjestelmien kustannukset riippuvat paketista ja käytöstä. Lisäksi hintaan voivat vaikuttaa esimerkiksi verkkolaskut, pankkitapahtumat, palkkalaskelmat ja muut tapahtumamaksut.
Kannattaa siis kysyä:
Sisältyykö ohjelmiston hinta tilitoimiston kuukausihintaan vai laskutetaanko se erikseen?
Pieni yksityiskohta, mutta vuositasolla sillä voi olla ihan mukavasti merkitystä.
Entä tilinpäätös ja veroilmoitus?
Tämäkin kannattaa tarkistaa tarjouksesta.
Joissakin tilitoimistoissa tilinpäätös ja veroilmoitus sisältyvät kuukausihintaan. Toisissa ne veloitetaan erikseen.
Siksi esimerkiksi 150 €/kk ja 200 €/kk maksavia palveluita ei voi verrata suoraan, jos ensimmäiseen lisätään vuoden lopussa erikseen tilinpäätös, veroilmoitus ja muut vuosityöt.
Laske mieluummin taloushallinnon kokonaiskustannus vuodessa.
Silloin vertailu alkaa olla huomattavasti järkevämpää.
Paljonko pienen yrityksen kirjanpito sitten maksaa vuonna 2026?
Yhtä oikeaa hintaa ei ole.
Hyvin pienen ja yksinkertaisen yrityksen kirjanpito voi olla varsin edullinen. Kun tapahtumamäärä kasvaa, mukaan tulee palkkoja, reskontria, kansainvälistä kauppaa tai enemmän raportointia, myös kustannus kasvaa.
Tilitoimiston tarjousta pyytäessä kannattaa siksi kertoa mahdollisimman realistisesti ainakin tapahtumamäärät, liikevaihto, työntekijöiden määrä, ALV-kausi, mahdollinen ulkomaankauppa sekä se, millaista palvelua itse odottaa.
Silloin myös saatu hinta on lähempänä todellisuutta.
Voiko kirjanpitokuluissa säästää?
Kyllä voi – eikä säästäminen välttämättä tarkoita halvemman kirjanpitäjän etsimistä. 🤓
Yksi tehokkaimmista tavoista pienentää kirjanpitokuluja on pitää oma taloushallinto järjestyksessä.
Toimita kuitit ajoissa. Käytä yrityksen korttia yrityksen menoihin. Kirjoita epäselvään kuittiin heti, mistä on kyse. Käytä verkkolaskuja. Hyödynnä ohjelmiston automaatiota. Älä jätä kolmen kuukauden selvityspinoa kirjanpitäjälle päivää ennen ALV-ilmoituksen määräpäivää.
Kirjanpitäjän ei tarvitse käyttää aikaa salapoliisityöhön – ja sinä et maksa salapoliisityöstä.
Win-win. 🤓
Mitä tilitoimistoa valitessa kannattaa kysyä?
Älä kysy pelkästään:
”Paljonko maksaa?”
Kysy myös, mitä hintaan sisältyy, mikä laskutetaan erikseen, paljonko ohjelmisto maksaa, miten hinnat muuttuvat toiminnan kasvaessa ja kuinka nopeasti kirjanpito sekä raportointi valmistuvat.
Ja ehkä kaikkein tärkeimpänä:
Saanko kirjanpitäjältä apua silloin, kun en itse ymmärrä jotain?
Koska jos kaikki taloushallinnon asiat olisivat yrittäjälle itsestään selviä, kirjanpitäjää tuskin tarvittaisiin. 😉
Lopuksi
Tilitoimiston hinta vuonna 2026 voi olla sata euroa tai tuhat euroa kuukaudessa – eikä kumpikaan numero yksin kerro, onko palvelu kallista vai halpaa.
Vertaa sisältöä, älä pelkkää hintalappua.
Hyvä kirjanpito ei ole pelkästään menneisyyden tapahtumien kirjaamista. Sen pitäisi tuottaa yrittäjälle oikeaa tietoa yrityksen tilanteesta ja auttaa välttämään niitä yllätyksiä, jotka tulevat yleensä huomattavasti kalliimmiksi kuin kirjanpitäjän lasku.
Olga Svarvali
olga@pk-economics.fi
Kuva © Olga Svarvali

Kirjanpitäjän vaihto kesken tilikauden – onnistuuko se?
3.10.2026
Kyllä onnistuu. Kirjanpitäjää tai tilitoimistoa voi vaihtaa myös kesken tilikauden.
Silti moni yrittäjä lykkää vaihtoa vuoden loppuun tai seuraavan tilikauden alkuun. Ajatus on ymmärrettävä: eikö olisi paljon helpompaa, että vanha kirjanpitäjä hoitaa tilikauden loppuun ja uusi aloittaa puhtaalta pöydältä?
Joskus näin onkin järkevää tehdä. Mutta pakko se ei ole.
Jos yhteistyö ei toimi, raportointi viivästyy, yhteydenpito takkuaa tai yrityksen tarpeet ovat yksinkertaisesti muuttuneet, ei yleensä ole syytä odottaa kuukausia vain tilikauden päättymisen vuoksi.
Oleellisempaa on suunnitella vaihto kunnolla.
Milloin kirjanpitäjää kannattaa vaihtaa?
Syitä tilitoimiston vaihtamiseen on monia.
Yritys voi kasvaa ja tarvita aiempaa enemmän raportointia tai talousneuvontaa. Käytössä oleva ohjelmisto ei ehkä enää palvele toimintaa. Yrittäjä voi kaivata nopeampaa yhteydenpitoa tai henkilökohtaisempaa palvelua.
Joskus ongelma on yksinkertaisesti siinä, että yrittäjä ei saa taloudestaan riittävästi tietoa.
Kirjanpidon pitäisi toki täyttää lakisääteiset velvoitteet, mutta hyvä taloushallinto auttaa myös ymmärtämään yrityksen tilannetta ja tekemään päätöksiä.
Jos yhteistyö ei enää vastaa yrityksen tarpeita, vaihtoa kannattaa ainakin harkita.
Kesken tilikauden vaihtaminen ei tarkoita koko vuoden kirjanpidon tekemistä uudelleen
Tämä on yksi yleisimmistä huolista.
Jos kirjanpito on hoidettu asianmukaisesti esimerkiksi tammikuusta elokuuhun ja uusi tilitoimisto aloittaa syyskuusta, lähtökohtana on, että jo tehtyä kirjanpitoa ei tehdä kokonaan uudelleen.
Uuden kirjanpitäjän täytyy kuitenkin saada riittävät tiedot siitä, mitä ennen vaihtoa on tehty.
Kirjanpidon pitää muodostaa yhtenäinen kokonaisuus myös silloin, kun tilikauden aikana on ollut kaksi eri kirjanpitäjää.
Mitä tietoja uudelle kirjanpitäjälle tarvitaan?
Tarvittava aineisto riippuu yrityksestä, käytössä olevasta taloushallinto-ohjelmistosta ja siitä, jatkuuko kirjanpito samassa järjestelmässä vai vaihtuuko samalla myös ohjelmisto.
Tyypillisesti siirrossa tarvitaan esimerkiksi:
- pääkirja ja päiväkirja
- tuloslaskelma ja tase
- tase-erittelyt
- avoimet myynti- ja ostolaskut
- pankkitilien saldot ja tarvittavat tiliotteet
- ALV-ilmoitusten tiedot
- palkkahallinnon tiedot
- käyttöomaisuus- ja poistotiedot
- lainojen ja muiden tase-erien erittelyt
- tarvittavat sopimukset ja muu kirjanpitoaineisto.
Jos tilitoimisto vaihtuu mutta taloushallinto-ohjelmisto pysyy samana, siirtyminen voi olla huomattavasti yksinkertaisempi.
Jos samalla vaihdetaan myös ohjelmistoa, siirto kannattaa suunnitella tarkemmin: mitä tietoja siirretään uuteen järjestelmään ja mitä säilytetään vanhassa järjestelmässä tai arkistossa?
Sopikaa tarkasti, mihin vanhan tilitoimiston työ päättyy
Tämä on mielestäni yksi vaihdon tärkeimmistä asioista.
Ei riitä, että sovitaan:
”Uusi tilitoimisto aloittaa 1.9.”
Pitää myös tietää, mitä vanha tilitoimisto tekee viimeisenä.
Jos vanha tilitoimisto hoitaa kirjanpidon elokuun loppuun, kuka tekee elokuun ALV-ilmoituksen? Entä elokuussa maksettavat palkat ja niihin liittyvät ilmoitukset? Kuka käsittelee elokuulle kuuluvan ostolaskun, joka saapuu vasta syyskuussa?
Vastuunjaossa ei pitäisi olla harmaata aluetta.
Hyvä käytäntö on sopia kirjallisesti ainakin viimeinen vanhan tilitoimiston hoitama kirjanpitokuukausi sekä se, kuka vastaa kyseisen kauden vero- ja muista viranomaisilmoituksista.
Tarkista kirjanpidon täsmäytykset ennen siirtoa
Uuden tilitoimiston kannalta tärkeää ei ole ainoastaan saada raportteja, vaan myös varmistua siitä, että lähtötiedot ovat keskenään johdonmukaisia.
Esimerkiksi tuloslaskelman tuloksen pitäisi täsmätä taseeseen. Pankkitilien saldojen pitäisi vastata kirjanpitoa. Myynti- ja ostoreskontran pitäisi täsmätä vastaaviin kirjanpidon tileihin, ja tase-erittelyjen pitäisi vastata tasetta.
Jos aineistossa on ristiriitoja, ne kannattaa selvittää mahdollisimman pitkälle ennen siirtymistä.
Muuten uusi kirjanpitäjä joutuu aloittamaan työnsä tutkimalla vanhojen lukujen eroja – ja siihen kuluu sekä aikaa että asiakkaan rahaa.
Entä ALV ja muut ilmoitukset?
Kesken tilikauden tapahtuvassa vaihdossa kannattaa kiinnittää erityistä huomiota ilmoituskausiin ja määräpäiviin.
Jos esimerkiksi vanhan tilitoimiston toimeksianto päättyy elokuun kirjanpitoon, pitää sopia erikseen, tekeekö se vielä elokuun ALV-ilmoituksen vai siirtyykö ilmoituksen tekeminen uudelle tilitoimistolle.
Sama koskee palkkahallintoa ja muita viranomaisilmoituksia.
Olettaminen on tässä huono toimintamalli.
Sopikaa kuka tekee, mitä tekee ja mihin päivään asti.
Muista käyttöoikeudet ja valtuudet
Kirjanpitäjän vaihtaminen tarkoittaa yleensä myös erilaisten käyttöoikeuksien päivittämistä.
Uusi tilitoimisto voi tarvita käyttöoikeuksia esimerkiksi taloushallinto-ohjelmistoon, pankkiyhteyksiin ja muihin yrityksen käyttämiin järjestelmiin sekä tarvittavia Suomi.fi-valtuuksia veroasioiden hoitamiseen.
Samalla kannattaa tarkistaa, mitkä vanhan tilitoimiston käyttöoikeudet voidaan poistaa ja milloin.
Niitä ei kuitenkaan kannata sulkea liian aikaisin, jos vanhalla tilitoimistolla on vielä sovittuja töitä kesken.
Kuka tekee tilinpäätöksen?
Jos tilitoimisto vaihtuu kesken tilikauden, tilinpäätöksen tekee yleensä uusi tilitoimisto, jos se hoitaa kirjanpidon tilikauden päättyessä ja asiasta on näin sovittu.
Tämä tarkoittaa samalla sitä, että uuden kirjanpitäjän pitää pystyä luottamaan myös ennen vaihtoa tehtyyn kirjanpitoon – tai ainakin saada riittävä aineisto sen tarkistamiseen.
Mitä paremmassa kunnossa siirrettävä aineisto on, sitä sujuvammin myös ensimmäinen tilinpäätös uuden tilitoimiston kanssa yleensä onnistuu.
Voiko vanha tilitoimisto kieltäytyä luovuttamasta aineistoa?
Yrityksen oma kirjanpitoaineisto on eri asia kuin tilitoimiston omat työpaperit ja sisäiset aineistot. Vaihdon yhteydessä kannattaa siksi selvittää tarkasti, mitä aineistoa yritykselle kuuluu luovuttaa ja missä muodossa.
Myös voimassa olevan toimeksiantosopimuksen ehdot kannattaa tarkistaa hyvissä ajoin.
Erityisesti mahdollinen irtisanomisaika voi vaikuttaa siihen, milloin yhteistyö käytännössä päättyy ja mitä töitä vanha tilitoimisto vielä tekee.
Hyvin suunniteltu vaihto voi olla yllättävän helppo
Kirjanpitäjän vaihtamista kesken tilikauden ei tarvitse pelätä.
Ratkaisevaa ei ole se, vaihtuuko kirjanpitäjä tammikuun ensimmäisenä päivänä vai keskellä vuotta. Ratkaisevaa on se, että katkoskohtaan vedetään selkeä viiva.
Vanhan kirjanpitäjän tehtävät päätetään hallitusti, aineisto ja lähtösaldot tarkistetaan, uuden kirjanpitäjän vastuut määritellään ja tarvittavat käyttöoikeudet järjestetään ajoissa.
Silloin kirjanpito jatkuu siitä, mihin edellinen kirjanpitäjä jäi.
Tilitoimistoa ei siis tarvitse vaihtaa kalenterin mukaan. Sen voi vaihtaa silloin, kun yrityksellä on siihen tarve – kunhan vaihto tehdään hallitusti.
Olga Svarvali
olga@pk-economics.fi
Kirjanpito startupille – mitä ottaa huomioon?
12.9.2026
Startupin alkuvaiheessa huomio on yleensä tuotteessa, asiakkaissa, rahoituksessa ja kasvussa. Kirjanpito saattaa tuntua asialta, joka hoidetaan siinä sivussa – kuitit talteen, laskut maksuun ja kerran kuukaudessa aineisto kirjanpitäjälle.
Kasvua tavoittelevalle yritykselle taloushallinto on kuitenkin paljon enemmän kuin lakisääteinen velvollisuus. Hyvin rakennettu kirjanpito tuottaa tietoa, jonka perusteella voidaan tehdä päätöksiä, seurata kassaa ja valmistautua rahoituskierroksiin.
Mitä startupin kannattaa siis ottaa huomioon?
1. Rakenna taloushallinto heti niin, että se kestää kasvua
Alussa tapahtumia voi olla vähän, mutta tilanne saattaa muuttua nopeasti. Muutama ostolasku kuukaudessa voi muuttua kansainväliseksi myynniksi, palkoiksi, sijoittajiksi, lainoiksi ja kymmeniksi tai sadoiksi tositteiksi.
Siksi taloushallinnon järjestelmää ja prosesseja kannattaa miettiä jo alkuvaiheessa hieman pidemmälle kuin seuraavaan ALV-ilmoitukseen.
Kuka hyväksyy laskut? Miten kuitit toimitetaan? Kuka laskuttaa asiakkaita? Miten maksuliikenne hoidetaan? Milloin kuukausi suljetaan ja raportit ovat käytettävissä?
Kun nämä asiat ovat selvät alusta lähtien, kasvun mukana ei tarvitse rakentaa koko prosessia uudelleen.
2. Kirjanpito ei ole sama asia kuin kassatilanne
Startup voi näyttää tuloslaskelmassa hyvältä ja silti olla nopeasti kassavaikeuksissa. Toisaalta pankkitilillä voi olla paljon rahaa, vaikka liiketoiminta olisi tappiollista – esimerkiksi juuri toteutuneen rahoituskierroksen jälkeen.
Siksi kannattaa seurata rinnakkain ainakin tulosta, tasetta ja kassavirtaa.
Erityisen tärkeä kysymys on:
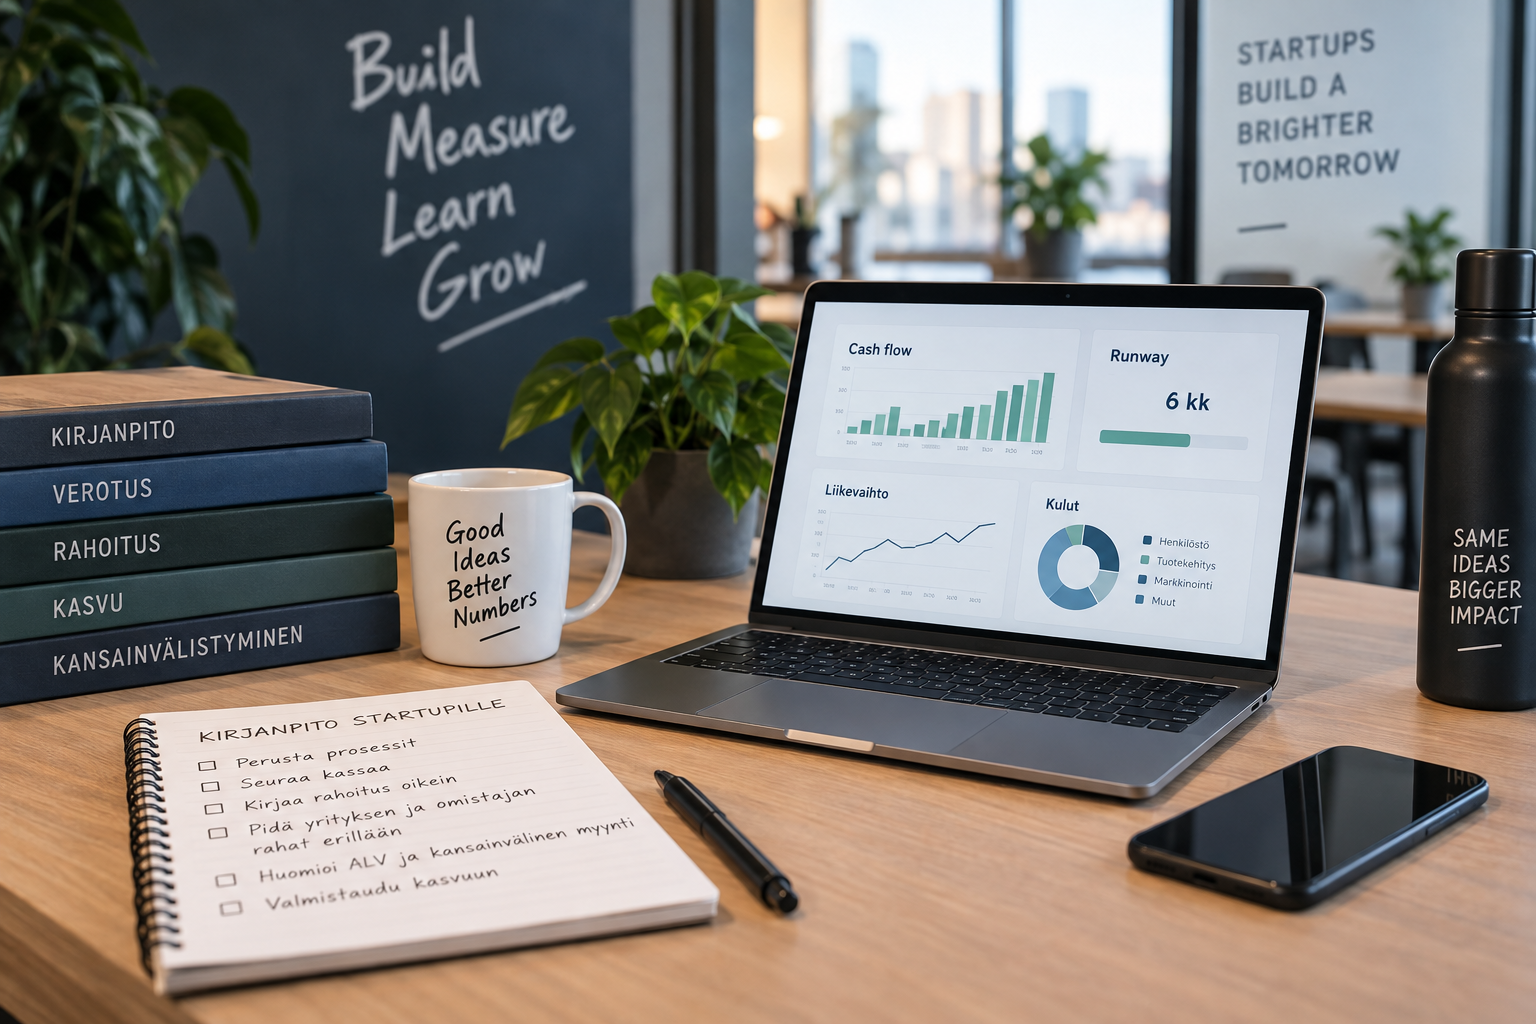
Kuinka pitkä runway yrityksellä on nykyisellä kulurakenteella?
Jos yrityksellä on esimerkiksi 180 000 euroa käytettävissä ja nettokassavirta on –30 000 euroa kuukaudessa, runway on yksinkertaistettuna noin kuusi kuukautta.
Tällainen tieto on johdolle huomattavasti hyödyllisempää kuin pelkkä tieto siitä, paljonko pankkitilillä tänään on rahaa.
3. Rahoitus pitää kirjata oikein
Startupin rahoitus voi koostua esimerkiksi osakepääomasta, SVOP-sijoituksista, osakaslainoista, pääomalainoista, pankkilainoista, Business Finlandin rahoituksesta tai muista avustuksista.
Kaikki tilille tullut raha ei ole liikevaihtoa.
Rahoituksen kirjanpitokäsittely riippuu siitä, mistä rahasta on kyse ja millä ehdoilla se on saatu. Samalla sopimukset, hallituksen päätökset ja muut rahoitukseen liittyvät asiakirjat kannattaa pitää järjestyksessä.
Tällä on merkitystä viimeistään silloin, kun sijoittaja, rahoittaja tai due diligence -tarkastaja alkaa käydä yrityksen lukuja läpi.
4. Perustajien ja yhtiön rahat pitää pitää erillään
Alkuvaiheessa perustaja maksaa helposti yrityksen kuluja omalla kortillaan – ohjelmiston, matkan, tietokoneen tai muun hankinnan.
Se on mahdollista, mutta tapahtumat pitää dokumentoida ja käsitellä kirjanpidossa oikein.
Sama pätee toiseen suuntaan: yrityksen tili ei ole yrittäjän henkilökohtainen pankkitili.
Osakkaan ja yhtiön väliset maksut, lainat, kulukorvaukset, palkat ja muut suoritukset kannattaa pitää selkeästi erillään. Mitä enemmän yritys kasvaa ja mitä enemmän omistajia tulee mukaan, sitä tärkeämmäksi tämä muuttuu.
5. ALV voi muuttua nopeasti kansainväliseksi kysymykseksi
Moni startup myy palveluita ulkomaille jo ensimmäisestä päivästä lähtien. Asiakas voi olla Suomessa, toisessa EU-maassa tai EU:n ulkopuolella.
Silloin ei enää riitä ajatus siitä, että laskuun lisätään automaattisesti Suomen ALV.
ALV-käsittelyyn vaikuttavat muun muassa se, mitä myydään, kenelle myydään, missä asiakas sijaitsee ja onko asiakas yritys vai kuluttaja.
EU-kaupassa mukaan voivat tulla esimerkiksi käännetty verovelvollisuus, asiakkaan VAT-numeron tarkistaminen ja yhteenvetoilmoitukset.
Kansainvälisen liiketoiminnan ALV-käsittely kannattaa selvittää ennen ensimmäisten laskujen lähettämistä – ei vasta silloin, kun ensimmäinen ALV-ilmoitus pitäisi tehdä.
6. Kehittämismenot ja muut investoinnit vaativat harkintaa
Startupilla voi olla merkittäviä kustannuksia jo ennen varsinaisen myynnin alkamista: ohjelmistokehitystä, laitteita, verkkopalveluita, asiantuntijatyötä, immateriaalioikeuksia ja muita kehittämiseen liittyviä menoja.
Kaikkia menoja ei välttämättä käsitellä kirjanpidossa samalla tavalla.
Osa kirjataan suoraan kuluksi, kun taas joissakin tilanteissa meno voidaan tai pitää aktivoida taseeseen ja kirjata kuluksi myöhempinä vuosina poistojen kautta.
Ratkaisu vaikuttaa sekä tuloslaskelmaan että taseeseen – ja samalla siihen, miltä yrityksen taloudellinen tilanne näyttää esimerkiksi sijoittajalle.
7. Palkka ei ole työnantajalle vain bruttopalkka
Kun startup palkkaa ensimmäisen työntekijän, kustannuksia tulee bruttopalkan lisäksi esimerkiksi työnantajan vakuutusmaksuista, työterveyshuollosta, lomista, välineistä ja mahdollisista henkilöstöeduista.
Siksi rekrytointipäätöstä ei kannata tehdä pelkästään bruttopalkan perusteella.
Myös perustajien palkat, mahdollinen YEL-vakuuttaminen sekä palkan ja muiden korvausten välinen ero kannattaa selvittää etukäteen.
8. Kuukausiraportointi kannattaa aloittaa ennen kuin sitä pyydetään
Sijoittaja ei yleensä halua odottaa tilinpäätöstä nähdäkseen, miten yrityksellä menee.
Startupille järkevä kuukausiraportointi voi sisältää esimerkiksi liikevaihdon, kulut, tuloksen, kassan, burn raten, runwayn sekä budjetin ja toteuman vertailun.
Mittarit riippuvat luonnollisesti liiketoimintamallista. SaaS-yhtiö seuraa eri asioita kuin verkkokauppa tai konsultointiyritys.
Tärkeintä on, että kirjanpidosta saatava tieto tukee yrityksen johtamista.
9. Valmistaudu due diligenceen ennen kuin sitä tarvitaan
Kun rahoitusneuvottelu alkaa, talousaineistoa voidaan tarvita nopeasti.
Silloin pitäisi löytyä helposti ainakin ajan tasalla oleva kirjanpito, tilinpäätökset, veroilmoitukset, sopimukset, rahoitusasiakirjat, palkkatiedot sekä selkeä erittely yrityksen veloista ja saamisista.
Jos aineistoa aletaan järjestää vasta sijoittajan kysyessä sitä, prosessi voi muuttua tarpeettoman raskaaksi.
Hyvä kirjanpito tekee yrityksestä myös ulkopuolisen silmissä uskottavamman.
10. Valitse kirjanpitäjä, joka ymmärtää muutakin kuin debetin ja kreditin
Startup tarvitsee toki kirjanpidon ja veroilmoitukset. Kasvuvaiheessa tarvitaan kuitenkin usein myös keskustelukumppania, joka ymmärtää kassavirtaa, rahoitusta, budjetointia, kansainvälistymistä ja yrityksen päätöksentekoa.
Hyvä kysymys kirjanpitäjälle ei siis ole pelkästään:
”Paljonko kirjanpito maksaa kuukaudessa?”
Kannattaa kysyä myös:
”Mitä tietoa saan kirjanpidosta yritykseni johtamiseen?”
Lopuksi
Startupin kirjanpidon tärkein tehtävä ei ole vain kertoa, mitä yrityksessä tapahtui viime kuussa.
Parhaimmillaan taloushallinto auttaa ymmärtämään, missä yritys on nyt, kuinka nopeasti rahaa kuluu ja kuinka paljon liikkumavaraa seuraaviin päätöksiin on.
Kun kirjanpito, raportointi ja talousprosessit rakennetaan kunnolla jo alkuvaiheessa, ne eivät muodostu kasvun jarruksi myöhemmin.
Ja se on startupille aika hyvä lähtökohta: kirjanpidon pitäisi kasvaa yrityksen mukana – ei juosta jatkuvasti sen perässä.
Olga Svarvali
olga@pk-economics.fi
Kuva Tekoälyn luoma
Pienhankinta 1 200 € – vähennetäänkö heti vai poistoina?
8.2.2026
Yritystoiminnassa tulee jatkuvasti vastaan tilanteita, joissa hankitaan pientä irtainta käyttöomaisuutta: puhelin, työkalu, laite tai muu vastaava. Usein hankintahinta jää alle 1 200 euroon, ja silloin herää luonnollinen kysymys:
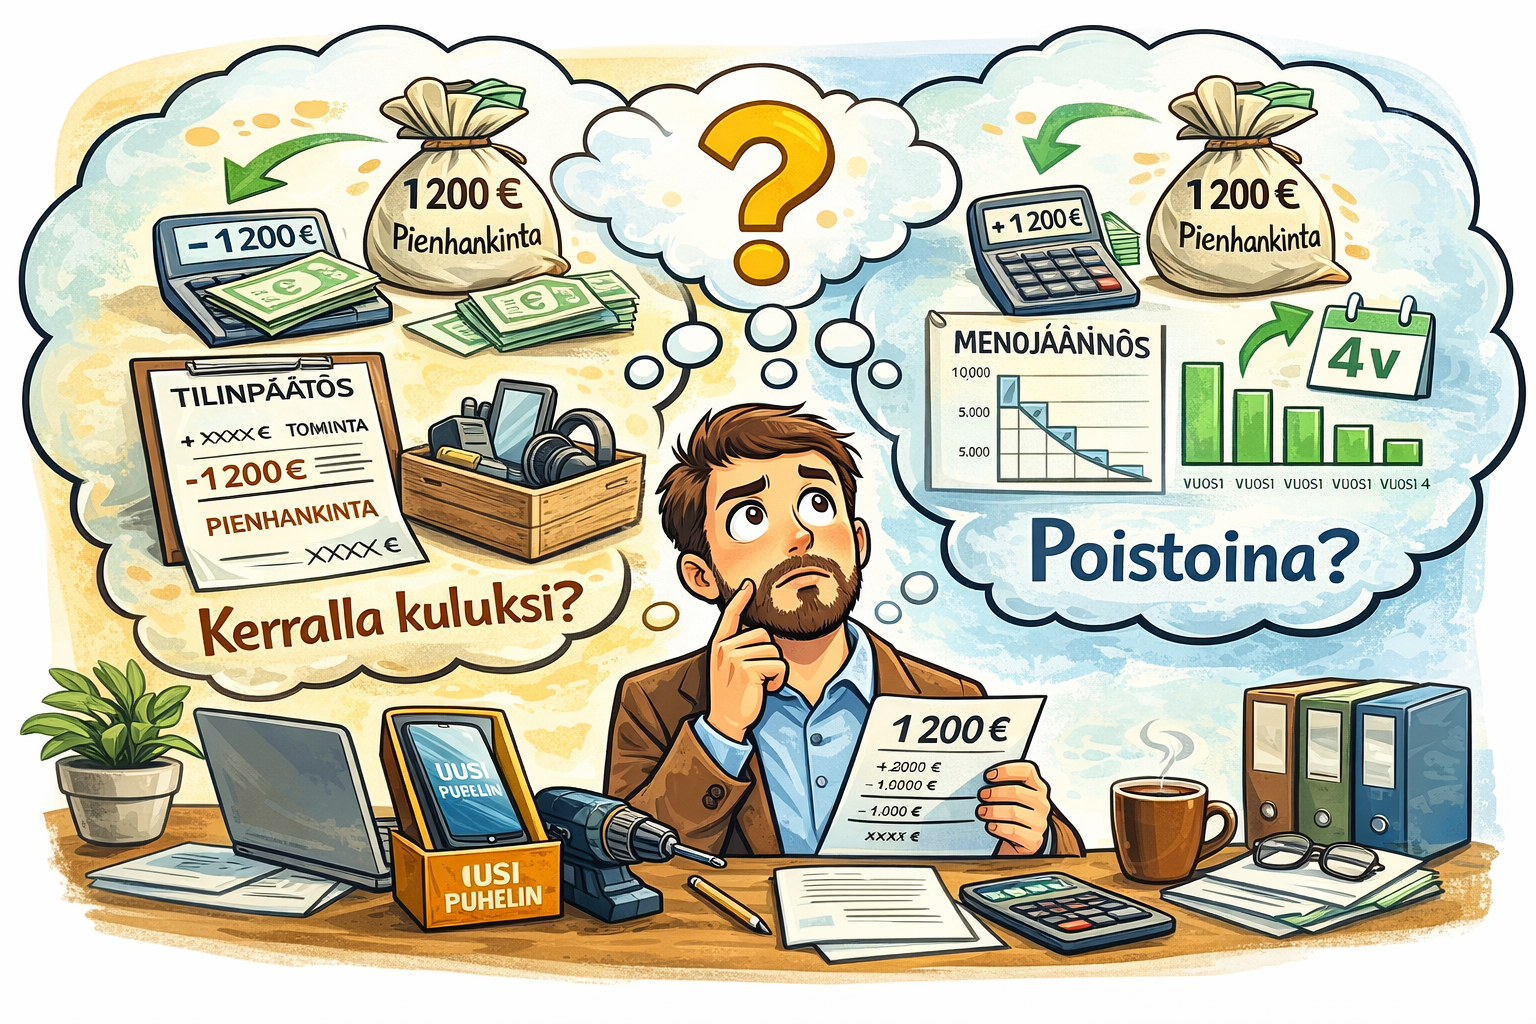
👉 Onko pienhankinta pakko vähentää kerralla, vai voiko sen jaksottaa poistoina useammalle vuodelle?
Hyvä uutinen on tämä: valinnanvaraa on.
Mitä pienhankinnalla tarkoitetaan?
Pienhankinnalla tarkoitetaan irtainta käyttöomaisuutta, jonka
- hankintameno on enintään 1 200 euroa, tai
- todennäköinen taloudellinen käyttöaika on enintään kolme vuotta.
Tyypillisiä pienhankintoja ovat esimerkiksi:
- matkapuhelimet
- pienet laitteet ja koneet
- työvälineet
Myös useammasta osasta koostuva kiinteä kokonaisuus voidaan katsoa pienhankinnaksi, vaikka yksittäisiä osia olisi useita.
Vaihtoehto 1: Vähennys kerralla
Yrityksellä on oikeus vähentää pienhankinta kokonaisuudessaan käyttöönottovuonna.
Lisäksi:
- jos irtaimen käyttöomaisuuden menojäännös on enintään 1 200 euroa, sen saa poistaa yhdellä kertaa
- pienhankintoja saa vähentää yhteensä enintään 3 600 euroa per verovuosi
Tämä vaihtoehto on monelle houkutteleva, koska se:
- yksinkertaistaa kirjanpitoa
- pienentää verotettavaa tulosta heti
- ei vaadi poistolaskelmien seuraamista jatkossa
Vaihtoehto 2: Poistot menojäännöksestä
Pienhankintaa ei ole pakko vähentää kerralla.
Halutessaan yritys voi:
- lisätä hankinnan irtaimen käyttöomaisuuden menojäännökseen taseseen
- tehdä siitä normaalit poistot useamman vuoden aikana
Tämä voi olla järkevää esimerkiksi silloin, kun:
- yrityksellä ei ole tarvetta pienentää tulosta juuri kyseisenä vuonna
- halutaan tasata kuluja useammalle tilikaudelle
- yrityksellä on jo muutenkin selkeä poistolinja käytössä
Entä jos omaisuus myydään myöhemmin?
Kirjaustapa vaikuttaa myös myyntitilanteeseen:
🔹 Jos hankinta on vähennetty kerralla
→ myöhemmin saatu myyntihinta kirjataan suoraan sen vuoden veronalaiseksi tuloksi, jona raha saadaan.
🔹 Jos käytössä ovat poistot
→ myyntihinta huomioidaan menojäännöslaskelman kautta epäsuorasti.
Tämä on hyvä ottaa huomioon jo hankintavaiheessa.
Yhteenveto: valinta on sinun
1 200 euron pienhankintaa ei ole pakko käsitellä yhdellä tietyllä tavalla.
Yritys voi itse valita, vähentääkö hankinnan:
- heti kokonaan kuluksi
- vai poistoina useamman vuoden aikana
Tärkeintä on:
- tehdä ratkaisu tietoisesti
- noudattaa samaa linjaa johdonmukaisesti
- varmistaa, että kirjanpito ja verotus kulkevat käsi kädessä
Pieneltä kuulostava hankinta voi olla yllättävän hyvä verosuunnittelun työkalu, kun vaihtoehdot tuntee.
Olga Svarvali
olga@pk-economics.fi
Kuva Tekoälyn luoma
Toiminimen verotus – mitä uuden yrittäjän on hyvä tietää?
4.1.2026
Asiantunteva tilitoimisto on uudelle toiminimiyrittäjälle korvaamaton apu verotukseen liittyvissä kysymyksissä. Silti perusasiat on hyvä ymmärtää myös itse. Kun hahmotat verotuksen logiikan, osaat varautua veroihin ajoissa ja vältyt ikäviltä yllätyksiltä.
Tässä artikkelissa käymme läpi toiminimen verotuksen keskeiset asiat: miten tulos muodostuu, miten veroja maksetaan ja milloin arvonlisävero astuu kuvaan.
Mitä toiminimen verovähennykset tarkoittavat?
Yrittäjien puheissa kuulee usein sanonnan ”firman piikkiin”. Käytännössä tämä tarkoittaa yritystoiminnan vähennyskelpoisia kuluja.
Toiminimiyrittäjälle tyypillisiä vähennyskelpoisia kuluja ovat esimerkiksi:
- YEL-vakuutus,
- kirjanpito ja laskutusohjelmat,
- markkinointi,
- työvälineet ja tarvikkeet,
- neuvottelu- ja edustuskulut,
- toimialaan liittyvät hankinnat.
Nyrkkisääntö on yksinkertainen: kulu on vähennyskelpoinen, jos se liittyy tulon hankintaan tai sen säilyttämiseen.
Vähennyskelpoiset kulut pienentävät yrityksen tulosta – ja sitä kautta myös maksettavan tuloveron määrää.
Kuitit talteen
Kaikista yritystoimintaan liittyvistä ostoista tulee säilyttää kuitti tai muu tosite. Kun pidät huolen myös pienistä kuiteista, et maksa veroja turhaan liikaa.
Varaudu veroihin ajoissa
Toiminimiyrittäjän on hyvä muistaa, että yrityksen tililtä omaan käyttöön nostettu raha ei ole yrityksen kulu. Siksi osa tuloista on jätettävä sivuun tuloverojen maksamista varten.
Palkkatyössä työnantaja hoitaa ennakonpidätyksen puolestasi. Yrittäjänä vastuu veroista on sinulla – joko itse hoidettuna tai kirjanpitäjän avulla.
Missä ja miten toiminimiyrittäjä maksaa verot?
Toiminimiyrittäjä maksaa tuloverot yleensä ennakkoveroina pitkin vuotta. Ennakkoveron määrä perustuu OmaVerossa annettuun arvioon yritystoiminnan tuloksesta.
Jos arvio menee pieleen, sitä voi muuttaa milloin tahansa. Liikaa maksetut verot palautetaan, ja liian vähäiset voidaan täydentää lisäennakkona tai jäännösverona.
Ennakkoveron yleinen eräpäivä on kuukauden 23. päivä, ja maksutiheys riippuu arvioidun tuloksen määrästä.
Pienimuotoisessa toiminnassa toiminimen tulot voidaan vaihtoehtoisesti huomioida myös verokortilla, mikä on yleistä sivutoimisilla yrittäjillä.
Toiminimi vai osakeyhtiö – verotuksen näkökulma
Toiminimessä kaikki tulot verotetaan yrittäjän henkilökohtaisena tulona. Jos tulos kasvaa suureksi, myös veroprosentti nousee nopeasti.
Osakeyhtiö tarjoaa enemmän mahdollisuuksia verotuksen suunnitteluun:
- yrittäjä voi nostaa palkkaa haluamansa määrän,
- osa tuloksesta voidaan jättää yhtiöön 20 prosentin yhteisöverolla,
- osinkoja voidaan nostaa tietyin edellytyksin kevyemmin verotettuna.
Osakeyhtiö on usein järkevämpi vaihtoehto, jos liiketoimintaan sitoutuu paljon varallisuutta tai tarkoituksena on palkata työntekijöitä. Toisaalta perustaminen ja hallinnolliset velvoitteet ovat raskaammat kuin toiminimellä.
Toiminimen arvonlisäverotus pähkinänkuoressa
Jos toiminimen liikevaihto ylittää 20 000 euroa kalenterivuodessa, yrittäjä on pääsääntöisesti arvonlisäverovelvollinen. Raja on voimassa vuodesta 2025 alkaen.
Yleinen arvonlisäverokanta on 25,5 prosenttia, mutta joillakin toimialoilla sovelletaan alennettuja verokantoja.
Arvonlisävero ei ole yrittäjän omaa rahaa, vaan se kerätään asiakkailta ja tilitetään Verohallinnolle. Myyntien alveista voidaan vähentää ostojen sisältämät arvonlisäverot.
Alvit ilmoitetaan ja maksetaan OmaVerossa joko kuukausittain, neljännesvuosittain tai vuosittain liikevaihdosta riippuen.
Tiivistetty muistilista
- Toiminimen tulos = tulot – kulut – yrittäjävähennys
- Tulos verotetaan ansio- ja mahdollisesti osin pääomatulona
- Ennakkoverot maksetaan vuoden aikana arvioon perustuen
- Kuitit kannattaa säilyttää huolellisesti
- Yli 20 000 euron liikevaihdolla arvonlisävero tulee mukaan
- Kirjanpitäjä auttaa, mutta perusymmärrys säästää aikaa ja rahaa
Olga Svarvali
olga@pk-economics.fi
Kuva © Olga Svarvali
Tipit – ovatko ne verotuksessa vähennyskelpoisia?
20.12.2025
Lyhyt vastaus on: kyllä, mutta tietyin ehdoin. Ravintolalaskuun sisältyvät tipit voivat olla verotuksessa vähennyskelpoisia, jos ne liittyvät yrityksen liiketoimintaan ja ne on käsitelty kirjanpidossa oikein.
Milloin tippi voi olla vähennyskelpoinen?
Yrityksen verotuksessa menot ovat lähtökohtaisesti vähennyskelpoisia, jos ne liittyvät tulonhankintaan tai sen säilyttämiseen. Tämä koskee myös ravintolakuluja ja niihin mahdollisesti sisältyviä tippejä.
Jos ravintolalasku on syntynyt selkeästi liiketoimintatilanteessa – esimerkiksi asiakastapaamisessa, liikeneuvottelussa tai muussa ulkopuolisen tahon kanssa käydyssä tapaamisessa – myös kohtuullinen tippi voidaan katsoa osaksi vähennyskelpoista kulua. Tällöin kyse on usein edustuskulusta.
Entä edustuskulujen rajoitukset?
On kuitenkin hyvä muistaa, että edustuskuluihin liittyy omat rajoituksensa. Kaikissa tilanteissa:
- arvonlisäveroa ei voi vähentää, ja
- koko kustannus ei välttämättä ole tuloverotuksessa vähennyskelpoinen,
erityisesti silloin, jos kyse on asiakkaan viihdyttämisestä eikä selkeästi liiketoimintaan liittyvästä neuvottelusta.
Dokumentointi ratkaisee
Tipin vähennyskelpoisuuden kannalta dokumentointi on avainasemassa. Tositteesta tulisi käydä ilmi:
- mitä on maksettu (myös tippi),
- missä tilaisuudessa kulu on syntynyt,
- keiden kanssa, ja
- mikä oli kulun liiketoiminnallinen tarkoitus.
Hyvin dokumentoitu kulu kestää huomattavasti paremmin myös mahdollisen verotarkastuksen.
Milloin tippi ei ole vähennyskelpoinen?
Jos tippi liittyy tilanteeseen, jolla ei ole liiketoiminnallista perustetta – esimerkiksi henkilöstön vapaa-ajan illallistamiseen tai muuhun yksityisluonteiseen menoon – sitä ei voi vähentää yrityksen verotuksessa.
Yhteenveto:
Tippi voi olla vähennyskelpoinen, kun se on kohtuullinen, liiketoimintaan liittyvä ja asianmukaisesti dokumentoitu. Epäselvissä tilanteissa kirjanpidon merkinnät ja kulun perustelut ratkaisevat.
Olga Svarvali
olga@pk-economics.fi
Kuva Tekoälyn luoma
Osakaslaina – pieni sana, suuri vastuu
14.12.2025
Osakaslaina on yksi niistä aiheista, joka herättää yrittäjissä toistuvasti kysymyksiä. Se kuulostaa yksinkertaiselta: yritys lainaa rahaa osakkaalle. Käytännössä kyse on kuitenkin yhdestä tarkimmin valvotuista varojenjakotavoista, ja siksi sen kanssa kannattaa edetä harkiten.
Tässä blogikirjoituksessa avaan, mitä osakaslaina tarkoittaa, milloin se on sallittu ja mitä riskejä siihen liittyy – niin osakkaan, johdon kuin kirjanpitäjänkin näkökulmasta.
Mitä osakaslaina käytännössä tarkoittaa?
Osakaslainalla viitataan tilanteeseen, jossa osakeyhtiö antaa lainaa omalle osakkaalleen tai hänen lähipiirilleen. Osakeyhtiölain mukaan tämä ei ole vapaata varojenjakoa, vaan siihen liittyy tiukat, yhtiön maksukykyä ja tasapuolista kohtelua turvaavat edellytykset.
Osakaslaina voi olla yrityksen kannalta järkevä ratkaisu esimerkiksi lyhytaikaisessa rahoitustarpeessa – mutta vain, jos lainalle löytyy selkeä liiketaloudellinen peruste.
Mitä edellytyksiä osakaslainan myöntämiselle on?
Osakaslainan on täytettävä useita ehtoja. Keskeisimpiä ovat:
1. Lainalla täytyy olla liiketaloudellinen peruste
Yrityksen pitää pystyä perustelemaan, miksi laina on yritykselle hyödyllinen – ei vain osakkaalle.
2. Laina ei saa vaarantaa maksukykyä
Jos yhtiön varat tai kassavirta ovat heikot, laina voi muodostua lainvastaiseksi varojenjaoksi.
3. Lainaehdot ovat markkinaehtoiset
Korko, maksuaika ja mahdolliset vakuudet tulee määritellä kuten ulkopuolisellekin lainansaajalle.
4. Päätöksistä on huolellinen dokumentointi
Hallitus tai yhtiökokous vastaa päätöksestä, ja perustelut tulee kirjata selkeästi.
Milloin osakaslaina muuttuu ongelmaksi?
Ongelmat syntyvät usein, kun lainaa ei makseta takaisin, sitä käytetään yksityisiin tarkoituksiin ilman dokumentaatiota tai laina vaarantaa yhtiön maksukyvyn. Tällöin osakaslaina katsotaan helposti laittomaksi varojenjaoksi.
Seuraukset voivat olla tuntuvat:
- laina täytyy palauttaa korkoineen
- virheellinen käsittely voi vaikuttaa verotukseen
- johto voi joutua vahingonkorvausvastuuseen
- kirjanpitäjälle voi syntyä vastuu, jos hän ei ole tuonut epäselvyyksiä esiin.
Kirjanpitäjän näkökulma – rooli ei ole pelkkä tekninen
Moni ajattelee, että kirjanpitäjä vain “kirjaa tapahtumat”. Osakaslainojen kohdalla rooli on selvästi laajempi.
Kirjanpitäjän on:
- varmistettava, että laina on kirjattu oikeaan paikkaan
- tarkistettava, ettei laina ole vastoin osakeyhtiölakia
- huomautettava asiakkaalle, jos jokin ei täsmää
- toimittava ohjeistusten ja hyvän kirjanpitotavan mukaan.
Pahimmillaan kirjanpitäjä voi joutua tutkinnan kohteeksi, jos osakaslaina on käsitelty väärin eikä virheistä ole huomautettu.
Yhteenveto: osakaslaina on työkalu – ei automaattinen oikeus
Osakaslaina voi olla toimiva väline, kun sen käyttö perustellaan, dokumentoidaan ja toteutetaan huolellisesti. Se ei kuitenkaan ole tapa “ottaa yrityksestä rahaa ulos helposti”. Yrityksen johto ja kirjanpitäjä kantavat asiassa merkittävän vastuun, ja osakkaallekin voi koitua taloudellisia seurauksia, jos sääntöjä ei noudateta.
Kun osakaslaina tehdään oikein, se voi tukea yrityksen toimintaa. Kun se tehdään väärin, siitä tulee nopeasti kallis ja juridisesti raskas virhe.
Olga Svarvali
olga@pk-economics.fi
Kuva Tekoälyn luoma
Joululahjat työntekijöille – milloin lahja on verovapaa?
10.12.2025
Joulun lähestyessä monissa työpaikoissa aletaan pohtia, miten henkilöstöä olisi mukava muistaa vuoden päätteeksi. Herkkukorit, viinipullot ja kulttuurielämykset kuuluvat monen yrityksen perinteisiin. Samaan aikaan herää kuitenkin yksi toistuva kysymys: meneekö lahjasta veroa?
Vaikka työnantajan antama joululahja koetaan yleensä pelkkänä iloisena yllätyksenä, verottajalla on omat sääntönsä siitä, milloin lahja on verovapaa ja missä tilanteissa se muuttuu palkaksi.
Tässä blogissa avaamme selkeästi, miten työntekijöitä voidaan muistaa verottomasti – ja missä kohtaa lahja lipsahtaa verolliseksi.
Mikä tekee joululahjasta verovapaan?
Pääsääntö on yksinkertainen: työnantaja voi antaa työntekijälleen enintään 100 euron arvoisen lahjan verovapaasti, kunhan tietyt ehdot täyttyvät.
Jotta lahja olisi veroton:
- Kaikki työntekijät saavat samanlaisen lahjan.
- Lahja on esine tai palvelu, ei rahaan rinnastettava etu.
- Arvo on enintään 100 euroa.
Tyypillisiä verovapaita lahjoja ovat esimerkiksi herkkukorit, juomapullot, konserttiliput tai muu konkreettinen tavara.
Jos työntekijälle on jo aiemmin vuoden aikana annettu jokin muu verovapaa vähäinen lahja (esimerkiksi 30 euron muistaminen), pienentää tämä joululahjan verotonta enimmäismäärää. Merkkipäivälahjoja ei kuitenkaan lasketa mukaan.
Lahjakortti – verovapaa vai palkkaa?
Lahjakortti aiheuttaa eniten kysymyksiä. Moni työntekijä vaihtaisi mielellään herkkukorin lahjakorttiin, jolla voisi ostaa jotakin mieluista. Tässä piilee kuitenkin verotuksellinen ansa.
Yksilöimätön lahjakortti = palkkaa
Jos lahjakortilla voi ostaa mitä tahansa – esimerkiksi kirjakaupan koko valikoimasta – sitä pidetään rahana.
➡️ Lahjakortti on silloin palkkaa, josta maksetaan veroa kuten normaalista tulosta.
Yksilöity lahjakortti = verovapaa
Lahjakortti on verovapaa vain, jos se on rajattu tiettyyn tuotteeseen tai palveluun.
Esimerkiksi:
- lahjakortti yhden kirjan hankkimiseen
- lahjakortti tiettyyn teatteriesitykseen
- lahjakortti tiettyyn tavaraan rajatusta valikoimasta
Tällöin lahjakortti rinnastuu esineeseen eikä rahaan, ja on siten verovapaa, kunhan 100 euron raja ja muut ehdot täyttyvät.
Keskeinen sääntö: lahjakortilla ei saa voida ostaa vapaavalintaisia tuotteita, eikä sitä voi muuttaa rahaksi.
Esimerkki: Kirjakaupan lahjakortti
Työnantaja päättää antaa työntekijöilleen lahjakortin, jolla voi ostaa yhden kirjan tietyssä kirjakaupassa.
- Lahjakortti on rajattu tiettyyn käyttötarkoitukseen.
- Työntekijä saa valita kirjan valikoimasta.
🔹 Lahja on verovapaa.
Jos sen sijaan lahjakortilla voisi ostaa mitä tahansa kirjakaupasta, tilanne muuttuu:
🔸 Lahja olisi verollinen etu.
Entä jouluraha tai bonus?
Jouluraha, joulubonukset ja kaikki muut rahaan verrattavat edut ovat aina palkkaa, josta maksetaan veroa.
Tähän kategoriaan kuuluvat myös lahjakortit, jotka eivät ole yksilöityjä.
Yhteenveto työnantajille
Jos haluat muistaa henkilöstöä verovapaasti:
- Pidä lahjan arvo enintään 100 eurossa.
- Anna lahja kaikille työntekijöille tasapuolisesti.
- Suosi esineitä tai tarkasti rajattuja lahjakortteja.
- Vältä lahjakortteja, joilla voi ostaa mitä vaan – ne ovat käytännössä palkkaa.
Oikein toteutettuna jouluinen muistaminen on helppo ja verotehokas tapa ilahduttaa henkilöstöä.
Ja mikä parasta – se voi olla lahja, joka lämmittää mieltä ilman veroseuraamuksia.
Olga Svarvali
olga@pk-economics.fi
Kuva © Olga Svarvali
Työsuhdeauto vai oma auto? – Näin teet fiksun päätöksen
7.12.2025
Moni työntekijä ja yrittäjä pohtii samaa kysymystä:
kannattaako ottaa työsuhdeauto vai ajaa omalla autolla?
Päätös ei ole pelkkä vertailu auton hinnasta ja palkan määrästä.
Taustalla vaikuttaa kokonaisuus, johon liittyvät verotus, ajokilometrit, työnantajan ehdot sekä oma elämäntilanne.
Tässä blogissa avaan, mitä kaikkea kannattaa ottaa huomioon ennen päätöstä – ja milloin kumpikin vaihtoehto on yleensä järkevin.
🔍 Milloin työsuhdeauto kannattaa?
Työsuhdeauto on hyvä valinta silloin, kun:
- ☑️ ajat paljon yksityisajoja,
- ☑️ haluat ennakoitavat kulut,
- ☑️ et halua sitoa pääomaa oman auton ostamiseen,
- ☑️ arvostat helppoutta: huollot, renkaat ja muut kulut hoitaa työnantaja tai leasing-yhtiö.
Työsuhdeauton verotettava etu koostuu kahdesta osasta:
- Perusarvo – käytännössä auton ”pääomakulut”
- Käyttökustannukset – huollot, renkaat, ja vapaassa autoedussa myös polttoaine/sähkö
Nämä määrittelevät sen, kuinka paljon autoetu lisää verotettavaa tuloasi.
🧮 Milloin työsuhdeauto ei kannata?
Jos ajoprofiilisi on tämä:
- paljon työajoja,
- vähän yksityisajoja,
…työsuhdeauto voi olla yllättävän kallis valinta.
Miksi?
Koska veroja maksetaan autoedun arvosta – ei siitä, kuinka paljon käytät autoa vapaa-ajalla.
Jos yksityisiä kilometrejä kertyy vain vähän, hyöty jää pieneksi, mutta verot juoksevat silti.
💼 Miten työsuhdeauto vaikuttaa palkkaan?
Työnantajilla on yleensä kaksi tapaa järjestää asia:
1️⃣ Autoedun arvo sisältyy kokonaispalkkaan
→ Rahapalkka pienenee autoedun verran.
2️⃣ Autoetu tulee rahapalkan päälle
→ Kokonaistulo kasvaa, jolloin myös verotus kiristyy.
Siksi tärkein kysymys on:
Kuinka paljon rahapalkasta oikeasti leikataan?
Jos vähennys on suurempi kuin autoedun todellinen hyöty sinulle, työsuhdeauto ei ole taloudellisesti järkevä valinta.
⚡ Sähkö- ja hybridiautoissa lisäetuja
Sähköautoissa ja ladattavissa hybrideissä on verotuksessa omia alennuksia, jotka voivat laskea autoedun arvoa merkittävästi.
Tämä tekee sähköisestä työsuhdeautosta monelle yllättävän kilpailukykyisen vaihtoehdon, varsinkin jos:
- latausmahdollisuus on hyvä
- asut alueella, jossa polttoaineen hinnat ovat korkeat
- haluat minimoida ylläpitokulut
📌 Tiivistettynä – kumpi kannattaa?
Työsuhdeauto sopii sinulle, jos:
✔ haluat helpon ja ennakoitavan autoilun
✔ ajat paljon yksityisajoja
✔ työnantajan ehdot ovat hyvät ja palkkaleikkaus kohtuullinen
Oma auto voi olla parempi, jos:
❗ työajoja on paljon
❗ yksityisajoja vähän
❗ autoetu pienentää rahapalkkaa suhteettoman paljon
🎯 Lopuksi: tee päätös laskelmilla, ei mutulla
Työsuhdeauto voi olla erinomainen etu – mutta vain, jos se sopii juuri sinun arkeesi ja verotukselliseen tilanteeseesi.
Paras tapa on tehdä nopea laskelma vuosittaisista kilometreistä, omasta veroprosentista ja autoedun arvosta.
Silloin vaihtoehtoja ei tarvitse arvailla, vaan voit tehdä päätöksen tiedolla.
Jos haluat, voin myös auttaa tekemään yksinkertaisen vertailulaskelman kahden vaihtoehdon välille!
Olga Svarvali
olga@pk-economics.fi
Kuva Tekoälyn luoma
Voiko yrittäjä laittaa hammashoidon kulut työterveyshuollon piikkiin?
30.11.2025
Moni yrittäjä pohtii jossain vaiheessa samaa kysymystä:
”Saako hammaslääkärikulut, kuten hammaskiven poiston, vähentää yrityksen kuluina työterveyshuollossa?”
Lyhyt vastaus – ja monelle yllätys – kuuluu: kyllä voi, kunhan hammashoito on lisätty työterveyshuollon vapaaehtoisiin etuihin.
Tässä blogissa avaan selkeästi, miten tämä käytännössä toimii ja milloin hammashoito kuuluu työterveyden piiriin.
🦷 Työterveyshuolto ja hammashoito – kaksi eri asiaa, mutta eivät toisiaan poissulkevia
Yrittäjälle lakisääteinen työterveyshuolto kattaa:
- työstä aiheutuvien terveysriskien arvioinnin
- työkyvyn ylläpitämisen
- terveystarkastukset
- muut lain vaatimat ennaltaehkäisevät palvelut
Sen sijaan hammashoito ei automaattisesti kuulu työterveyteen.
Tämä saa monen ajattelemaan, ettei hammaslääkärikuluja voisi koskaan vähentää kuluna yrityksessä.
Mutta tässä kohtaa monella menee ovi vahingossa kiinni – vaikka sen voisi avata.
🧩 Kun hammashoito lisätään työterveyden vapaaehtoisiin palveluihin
Työnantaja – ja tässä kohtaa myös yrityksen omistaja-yrittäjä – voi valita, että työterveyssopimukseen sisällytetään myös suun terveyden palveluja.
Tämä toimii näin:
- Työnantaja ja työterveyden tuottaja sopivat hammashoitoa koskevasta palvelutasosta.
- Valitaan vuotuinen korvausraja, esimerkiksi 100–300 € per henkilö.
- Yritys maksaa hammashoidon kulut tähän rajaan asti.
- Kustannus on yritykselle verovähennyskelpoinen.
- Työntekijä (tai yrittäjä itse) saa palvelun verottomana etuna.
Aika hyvä paketti, eikö?
✔️ Mitä hoitoja tämä käytännössä kattaa?
Tämä riippuu työterveyshuollon palveluntarjoajasta, mutta tyypillisesti mukaan voidaan sisällyttää:
- hammaskiven poisto
- hammaslääkärin tarkastus
- paikkaushoito
- röntgenkuvat
- ennaltaehkäisevä suuhygienia
- fluorihoidot ja muut perustoimenpiteet
Kyse on siis arjen hammashoidosta, joka on monille iso ja tärkeä osa hyvinvointia.
💼 Entä yrittäjä ilman henkilöstöä? Onko tämä silti mahdollista?
Kyllä on.
Yksinyrittäjä voi yhtä lailla:
- solmia työterveyshuollon
- lisätä siihen hammashoidon vapaaehtoisena etuna
- määrittää korvausrajan
- ja saada kulut verovähennyskelpoisiksi
Tämä on erityisen järkevää yrittäjille, jotka haluavat rakentaa kokonaisvaltaista työhyvinvointia – ilman että kaikki terveyskulut jäävät henkilökohtaisesti maksettaviksi.
📌 Yhteenveto – näin hammashoito saadaan kuluksi
Hammashoito ei kuulu lakisääteiseen työterveyteen, mutta
👉 sen voi sisällyttää vapaaehtoisiin palveluihin
👉 yritys voi rajoittaa kulut korvauskatolla
👉 kulut ovat yritykselle vähennyskelpoisia
👉 etu on yrittäjälle ja työntekijälle veroton
Tämä on erinomainen tapa tukea omaa ja henkilöstön hyvinvointia järkevästi ja verotehokkaasti.
Olga Svarvali
olga@pk-economics.fi
Kuva Tekoälyn luoma
Pikkujoulusesonki– muista nämä verosäännöt
16.11.2025
Pikkujoulukausi on yritysten vuoden vilkkaimpia hetkiä: ravintolat täyttyvät, ohjelmaa varataan, ja henkilöstö pääsee ansaitusti hengähtämään.
Mutta samalla taustalla pyörivät myös verosäännöt, jotka jokaisen järjestäjän on hyvä muistaa. Tässä selkeä kooste siitä, mikä on vähennyskelpoista ja miten kulut kannattaa kirjata.
Onko alkoholi vähennyskelpoista?
Kyllä on.
Alkoholi kuuluu vähennyskelpoisiin kuluihin silloin, kun pikkujoulut järjestetään henkilöstön virkistystarkoituksessa.
Toisin sanoen: viinit, glögit ja kuohuviinit saa laittaa kuluksi siinä missä ruokailunkin – kunhan kyse on henkilöstön omasta tilaisuudesta.
Mitä ovat “tavanomaiset ja kohtuulliset” pikkujoulukulut?
Lainsäädäntö ei määrittele tarkkaa euromääräistä ylärajaa. “Tavanomaisuus ja kohtuullisuus” arvioidaan kokonaisuutena.
Tyypillisesti vähennyskelpoisia ovat:
- ruoka ja juoma
- juhlatilan vuokra
- ohjelma, esiintyjät ja illan aktiviteetit
- yhteiskuljetukset
Käytännössä: perinteinen pikkujoulupaketti ravintolassa tai vuokratulla tilalla on täysin ok.
Entä jos mukana on yhteistyökumppaneita tai asiakkaita?
Silloin ollaan jo osittain edustuksen puolella.
- Edustuskuluista voi vähentää 50 % tuloverotuksessa.
- ALV:a ei saa vähentää edustuskuluista lainkaan.
- Osallistujalista on tärkeä:
- henkilöstö → virkistys (täysi vähennysoikeus)
- yrityksen ulkopuoliset → edustus (50 % tuloverossa)
Kirjanpidossa kulut kannattaa siis jakaa selkeästi kahteen koriin.
Voivatko puolisot osallistua verovapaasti?
Kyllä voivat – jos kustannukset ovat kohtuulliset.
Tällöin puolisot luetaan osaksi henkilöstölle tarjottavaa verovapaata etua.
Saako puolisoiden kuluihin liittyvän ALV:n vähentää?
Ei saa.
Vaikka puolisoiden kulut voidaan hyväksyä verovapaaksi eduksi, ALV-vähennysoikeutta niihin ei synny.
💡 Muista dokumentointi
Verohallinto katsoo pikkujoulukirjauksia yllättävän tarkasti. Hyvä dokumentointi suojaa yritystä myöhemmin.
Kirjaa vähintään:
- missä tilaisuus pidettiin
- ketkä osallistuivat (myös puolisoiden ja ulkopuolisten osalta)
Tarkat muistiinpanot tekevät kaiken sujuvaksi, ja mahdollisessa verotarkastuksessa asiat on helppo osoittaa selkeästi.
Yhteenveto
Pikkujoulut ovat loistava tapa kiittää henkilöstöä kuluneesta vuodesta – eikä verotuksen tarvitse olla juhlan pilaaja.
Kun kulut ja osallistujat erotellaan oikein ja dokumentointi on kunnossa, kaikki menee sujuvasti ja verotuksen näkökulmasta turvallisesti.
Olga Svarvali
olga@pk-economics.fi
Kuva © Olga Svarvali
Mitä pienyrittäjä voi tehdä, kun liikevaihto romahtaa?
15.3.2020

Monet pienyrittäjät ovat huolissaan omasta taloudellisesta tilanteesta – miten selvitä laskuista, kun koronavirus on karkottanut asiakkaat? Asia koskee jo isoa joukkoa eri alojen yrittäjiä; kampaajia, hierojia, takseja, taiteilijoita, ravintoloita ym. – puhumattakaan kansainvälistä kauppaa harjoittavista yrittäjistä.
Taksi ja kirjanpito
05.01.2020

Taksiala vapautui kilpailulle 1.7.2018, mikä onkin tuonut alalle runsaasti uusia yrittäjiä. Kun yritys on perustettu ja luvat hankittu, vastaan tulevat kirjanpidon kiemurat. Mitä erityispiirteitä taksialalla on kirjanpidon näkökulmasta ja mitä taksiyrittäjän olisi hyvä tietää?
(lisää…)
Tulorekisteri tulee – Mitä pienyrittäjän tulee tietää? Osa 2/2
4.10.2018

Tämän kirjoituksen edellisessä osassa käsiteltiin tulorekisteriä yleisellä tasolla. Syvennyn tässä osiossa aikatauluihin sekä siihen, millaisia muutoksia pienyrittäjän tulee tehdä palkanlaskennan rutiineihin.
Tulorekisteri tulee – mitä pienyrittäjän tulee tietää? Osa 1/2
4.10.2018
Tulorekisterin lyhyt oppimäärä.
Tulorekisteri otetaan käyttöön 1.1.2019. Mitä tulorekisteri tarkoittaa pienyrittäjän näkökulmasta? Asia on sen verran laaja, että päätin jakaa tämän kirjoituksen kahteen osaan. Mikäli yritykselläsi on tapana maksaa palkkaennakoita tai palkanmaksu muutoin poikkeaa tavanomaisesta, niin suosittelen ehdottomasti tutustumaan myös kirjoituksen toiseen osaan.